Domain bilanzkonto.de kaufen?
Wir ziehen mit dem Projekt
bilanzkonto.de um.
Sind Sie am Kauf der Domain
bilanzkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkonto.de kaufen?
Warum schmückt denn der päpstliche Thron ein umgedrehtes Kreuz?
Das umgedrehte Kreuz auf dem päpstlichen Thron wird als Petruskreuz bezeichnet und hat eine symbolische Bedeutung. Es erinnert an den Märtyrertod des Apostels Petrus, der der Überlieferung nach auf einem umgedrehten Kreuz gekreuzigt wurde. Das Petruskreuz wird daher als Zeichen der Demut und des Opfers gesehen. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **


Ähnliche Suchbegriffe für Päpstliche Architektur
Top-Angebote
Produkte zum Begriff Päpstliche Architektur:
-
Das päpstliche Corporate Design, Fachbücher von Sabine FeesDas visuelle Gesamtbild der durch die päpstliche Kanzlei ausgefertigten Urkunden zeichnete sich vom 12. bis in das 15. Jahrhundert durch beachtliche Uniformität aus. Dies erscheint angesichts der eigenständigen Arbeitsweise des zahlreichen und immer wieder wechselnden Kanzleipersonals bemerkenswert. Was war das Geheimnis dieser Kontinuität? Wie wurde das der Urkundenausstattung zugrunde liegende Wissen bewahrt, tradiert und modernisiert? Die einheitliche Gestaltung der verschiedenen Arten von Papsturkunden prägte das päpstliche Corporate Design. Charakteristische äussere Merkmale garantierten die Rechtssicherheit und Glaubwürdigkeit der Urkunden, wovon letztlich auch die Anerkennung der Legitimität eines Papstes abhing. Es lag daher in der Verantwortung der päpstlichen Kanzlei, die Beibehaltung dieses gleichförmigen Erscheinungsbildes auch in Zeiten krisenbedingter Orts- und Personalwechsel zuverlässig zu gewährleisten. Bei dem dafür notwendigen Wissensmanagement spielten schriftlich fixierte Vorschriften und Vorlagen zur äusseren Ausstattung von Papsturkunden eine wesentliche Rolle. Dies demonstrieren die in unterschiedlichen Zusammenhängen überlieferten einschlägigen Quellen des 12. bis 15. Jahrhunderts, die hier vergleichend analysiert, charakterisiert und historisch eingeordnet werden. Auch bisher nicht berücksichtigte Überlieferungen werden einbezogen. So werden vielfach Abhängigkeiten dieser Texte geklärt und die dahinterstehenden Personen ermittelt. Damit treten die entscheidenden Einflüsse auf die visuelle Erscheinung der Papsturkunden und deren Kontinuität deutlich hervor.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
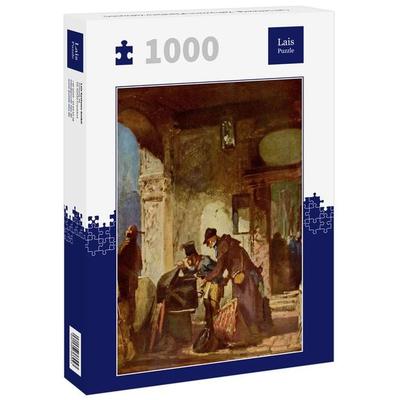
Lais Puzzle Carl Spitzweg - Zollrevision (Päpstliche Zollwache) 1000 TeileCarl Spitzweg - Zollrevision (päpstliche Zollwache) - Um 1880 - Öl Auf Holz - München - Städtische Galerie Im Lenbachhaus - Deutschland - Romantik, Biedermeier Motivgröße: Ca. 68 X 48 Cm32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **

Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Päpstliche Architektur:
-
Päpstliche Herrschaft im Mittelalter, FachbücherDas Buch "Päpstliche Herrschaft im Mittelalter" von Jan Thorbecke bietet eine umfassende Analyse der Machtstrukturen des Papsttums im Mittelalter. Es beleuchtet die verschiedenen Facetten der päpstlichen Herrschaft, die über die blosse religiöse Autorität hinausgehen. Der Autor untersucht die Strategien, Symbole und Kommunikationsformen, die zur Festigung der Macht des Bischofs von Rom beitrugen. Zudem wird die weltliche Herrschaft über das Patrimonium Petri thematisiert, was einen tiefen Einblick in die komplexen Beziehungen zwischen Kirche und Staat ermöglicht. Dieses Werk ist ein bedeutender Beitrag zur Erforschung der päpstlichen Macht und deren Entwicklung im historischen Kontext. Es richtet sich an Interessierte der Geschichte und Archäologie sowie an Fachleute, die sich mit der Rolle der Kirche im Mittelalter auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das päpstliche Corporate Design, Fachbücher von Sabine FeesDas visuelle Gesamtbild der durch die päpstliche Kanzlei ausgefertigten Urkunden zeichnete sich vom 12. bis in das 15. Jahrhundert durch beachtliche Uniformität aus. Dies erscheint angesichts der eigenständigen Arbeitsweise des zahlreichen und immer wieder wechselnden Kanzleipersonals bemerkenswert. Was war das Geheimnis dieser Kontinuität? Wie wurde das der Urkundenausstattung zugrunde liegende Wissen bewahrt, tradiert und modernisiert? Die einheitliche Gestaltung der verschiedenen Arten von Papsturkunden prägte das päpstliche Corporate Design. Charakteristische äussere Merkmale garantierten die Rechtssicherheit und Glaubwürdigkeit der Urkunden, wovon letztlich auch die Anerkennung der Legitimität eines Papstes abhing. Es lag daher in der Verantwortung der päpstlichen Kanzlei, die Beibehaltung dieses gleichförmigen Erscheinungsbildes auch in Zeiten krisenbedingter Orts- und Personalwechsel zuverlässig zu gewährleisten. Bei dem dafür notwendigen Wissensmanagement spielten schriftlich fixierte Vorschriften und Vorlagen zur äusseren Ausstattung von Papsturkunden eine wesentliche Rolle. Dies demonstrieren die in unterschiedlichen Zusammenhängen überlieferten einschlägigen Quellen des 12. bis 15. Jahrhunderts, die hier vergleichend analysiert, charakterisiert und historisch eingeordnet werden. Auch bisher nicht berücksichtigte Überlieferungen werden einbezogen. So werden vielfach Abhängigkeiten dieser Texte geklärt und die dahinterstehenden Personen ermittelt. Damit treten die entscheidenden Einflüsse auf die visuelle Erscheinung der Papsturkunden und deren Kontinuität deutlich hervor.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum schmückt denn der päpstliche Thron ein umgedrehtes Kreuz?
Das umgedrehte Kreuz auf dem päpstlichen Thron wird als Petruskreuz bezeichnet und hat eine symbolische Bedeutung. Es erinnert an den Märtyrertod des Apostels Petrus, der der Überlieferung nach auf einem umgedrehten Kreuz gekreuzigt wurde. Das Petruskreuz wird daher als Zeichen der Demut und des Opfers gesehen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Päpstliche Architektur
-
Lais Puzzle Carl Spitzweg - Zollrevision (Päpstliche Zollwache) 1000 TeileCarl Spitzweg - Zollrevision (päpstliche Zollwache) - Um 1880 - Öl Auf Holz - München - Städtische Galerie Im Lenbachhaus - Deutschland - Romantik, Biedermeier Motivgröße: Ca. 68 X 48 Cm32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der päpstliche Briefstil im 13. Jahrhundert, Fachbücher von Tanja BroserDas Fachbuch "Der päpstliche Briefstil im 13. Jahrhundert" von Tanja Broser bietet eine umfassende Analyse der stilistischen Merkmale päpstlicher Briefe aus der Zeit von Papst Clemens IV. (1265–1268). Durch die Kombination von geschichtswissenschaftlichen und philologischen Methoden werden die Gestaltungsprinzipien dieser Briefe detailliert untersucht. Die Autorin geht über die reine Sprachbetrachtung hinaus und beleuchtet auch die Einflussfaktoren, die die Briefgestaltung prägten. Ein besonderes Augenmerk liegt auf der Rolle der Ars dictaminis, die für das Verständnis des päpstlichen Briefstils von zentraler Bedeutung ist. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte der Papstbriefe und deren stilistische Entwicklung im 13. Jahrhundert interessieren.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Budgetplaner: Einnahmen, Ausgaben und Finanzen einfach im Blick behalten, Taschenbuch von Pointing Globe, Epubli, 978-3-565-20167-9Budgetplaner: Einnahmen, Ausgaben Und Finanzen Einfach Im Blick Behalten, Taschenbuch Von Pointing Globe, Epubli, 978-3-565-20167-9, Seitenanzahl: 1008,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.